
本文作家:刘晨明/郑恺/李如娟
讲明摘抄
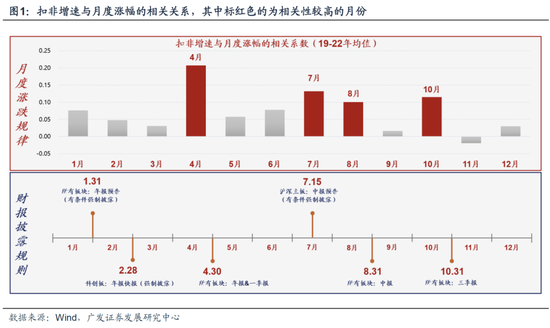
从功绩与股价的季节性规章来看,四季度每每先“炒当下”后“炒预期”:
10月份是一年当中比较醉心功绩基本面的月份,三季报与年报前瞻依然要津;而11-12月对当期基本面的交往权重明显着落、甚而转负。
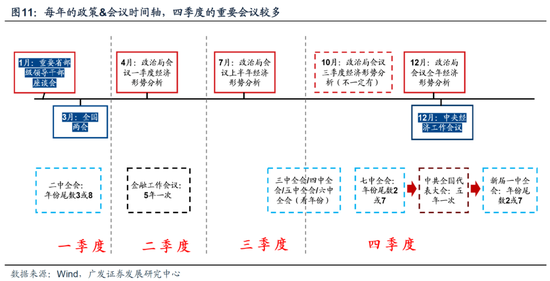
年末商场更荟萃在两方面的订价:(1)年底政策会议对传统行业利好较多,资金趁势参与政策利好且有估值切换预期的传统行业;(2)资金运转布局下一年行情,选拔的所在可能也更偏好于景气度有回升(回转)预期、最佳估值也相对低廉的标的。
10月份“炒当下”:三季报前瞻较为详情的所在
现在三季报功绩详情趣所在,主要荟萃在两条外需陈迹、两条内需陈迹:
1. 外需所在之一:出口链回到合理估值区间,挖掘“亚非拉”所在出口机遇(客车、摩托车、逆变器、电表、风电整机、注塑机、船舶)
2. 外需所在之二:科技产业的算力链、苹果链,公募持仓拥堵的扰动荟萃在短期,现在反应度模子清楚热度已有明显降温,三季报依然是稀缺的景气所在、且年内盈利预测有所上修
3. 内需所在之一:财政资金重心复古的畛域,比如电网投资、半导体国产替代、翻新药补贴、开采更新和以旧换新
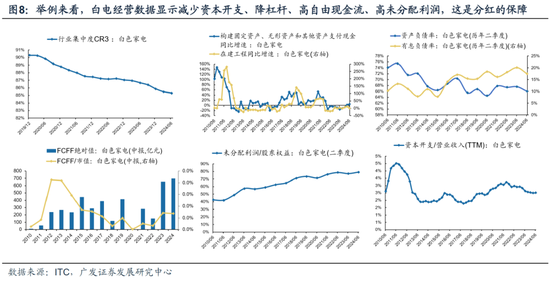
4. 内需所在之二:行业反内卷、减少成本开支、解放现款流累积、分成意愿和智商升迁的行业,包括但不限于派司、特准计算权的畛域,以及一些计算特征安妥的传统行业(固废、白电、轨交、纺织等)
11-12月“炒预期”:恭候国外大选款式及国内务策图谱进一步明晰
皇冠手机登录地址1从现在商场不错追踪到的财政端、货币端来看,政策信号比较平凡(8月财政支拨力度松开、央行政策换取相对审慎)。因此,本年四季度政策会议的定团结表述变化,异常值得追踪。
皇冠体育
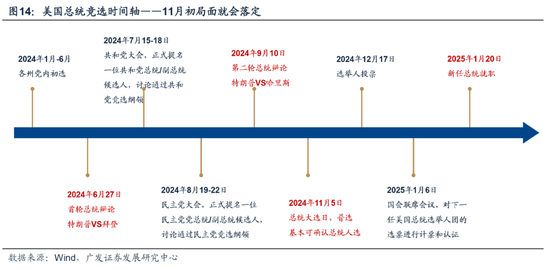
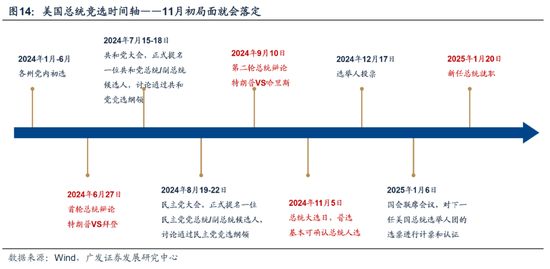
此外,11月初明确的“好意思国大选”款式,亦然年底“炒预期”时伏击变量。好意思国总统东谈主选及众议院包摄,会关于全球经济预期、大批品价钱瞻望、生意摩擦的进程、以及国内务策预期,皆会产生平直或曲折的影响。
对此咱们不错保持动态追踪,凭据情景假定来作念出无邪支吾——
(1)举例,要是是哈尔斯竞选告成且民主党横扫连络院,那么瞻望来岁,外需干系的出口链及资源品皆可能迎来更明确的β机遇;
(2)举例,要是国内四季度稳增长政策有更即兴度的换取,那么四季度内需干系的板块也不错瞻望预期的回转。
风险教导:宏不雅经济风险,功绩不足预期风险,地缘政事风险等。
讲明正文
一、本期话题:10月前后有哪些值得寄望的季节性规章?
(一)从功绩与股价的季节效应来看,四季度每每先“炒当下”后“炒预期”
从功绩阐发与股价阐发的季节性规章来看,行将干预的10月份亦然一年当中比较醉心功绩清楚情况的月份。将月度涨跌幅与对应的季报增速作念干系系数分析,咱们发现单月涨幅与季度增速干系度最高的月份为:4月、7月、10月、8月。也便是说,10月份关于三季报情况的订价进程较高。
要是看系数这个词四季度,则举座呈现出先“炒当下”后“炒预期”的特征——
10月是三季报清楚季,基本上延续了二三季度的功绩驱动行情;
11月来看,无论是Q4如故Q3的功绩增速,对当月的涨跌幅影响皆不大,甚而有一定的负干系性,这体现的可能是在季报清楚之后,商场运转演绎基本面的回转预期或者估值建筑预期。

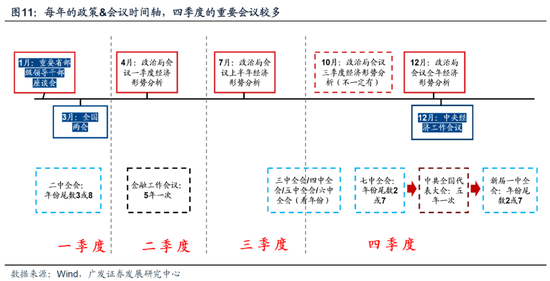
干预12月,功绩增速的灵验性并未得回明显加强,此时商场可能有两个所在的订价:一是年底政策会议对传统行业利好较多,资金趁势参与政策利好且有估值切换预期的传统行业;二是资金运转布局下一年行情,选拔的所在可能也更偏好于景气度有回升(回转)预期、最佳估值也相对低廉的标的。
举座上看,四季渡过了三季报清楚季之后,商场对以前的功绩增速豪情度明显镌汰,而对下一年的景气度判断也未能形成较一致的预期,因此商场又干预了相对“腌臜”的状况。
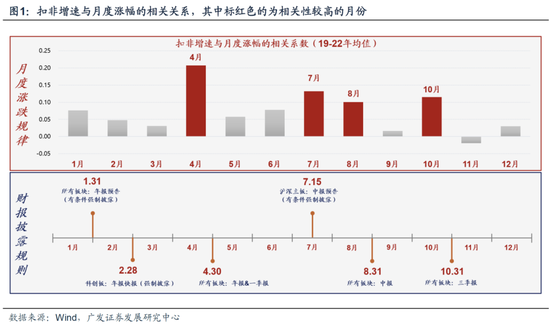
(二)10月份“炒当下”:三季报前瞻较为详情的所在值得豪情,依然是两个外需陈迹、两个内需陈迹
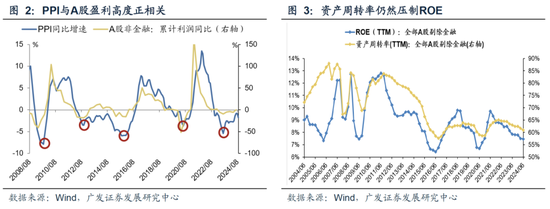
凭据财报清楚规定,十一假期之后上市公司即无间干预三季报清楚窗口。凭据本次中报A股功绩阐发及三季度的宏不雅经济运行态势,现在看A股三季报总量层面上量度很难出现大幅改善——1. A股非金融利润增速与PPI的干系性较强,三季度PPI出现小幅回踩;2. 钞票盘活率压制ROE,在收入改善/供给收缩之前建筑较慢;3.近期东谈主民币汇率增值,关于上市公司三季报的汇兑损益产生影响。
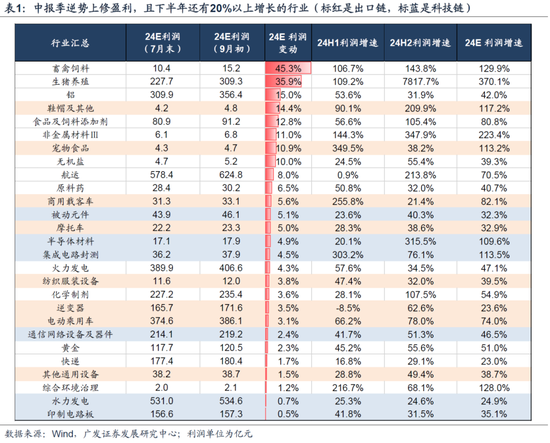
在此配景下瞻望三季报,稀缺的景气详情趣所在就组成了10月份比较伏击的成就念念路。咱们从中报季前后的盈利预测动态换取来看,一些行业在中报季不错逆势上修全年的盈利预测、且下半年预测不错有20%以上的利润正增长,这些行业三季报的功绩详情趣较高。
下表可见,标黄色的行业主要荟萃在外需链条(出口链/资源品),标蓝色的行业主要荟萃在科技链条(电子/AI算力)。
进一阵势,落实到【三类钞票】,当下不错连接豪情的功绩详情趣所在,主要荟萃在两条外需陈迹、两条内需陈迹——
1. 外需所在之一:挖掘“亚非拉”所在的出口机遇
二季度出口链条受到汇兑担忧、特朗普交往、全球经济数据放缓等成分的影响,估值受到不同进程的挤压。
下表可见,典型的外需链条公司现在的24年动态估值已回到10-20X PE的合理估值区间,而中报依然保持在较高的收入正增长,即使因汇兑波动酿成利润增长放慢、但依然保持在较高的景气增长,国外业务占比进一步提高以减少对内需的明锐度,玄虚来看依然是特出稀缺的一条景气陈迹。
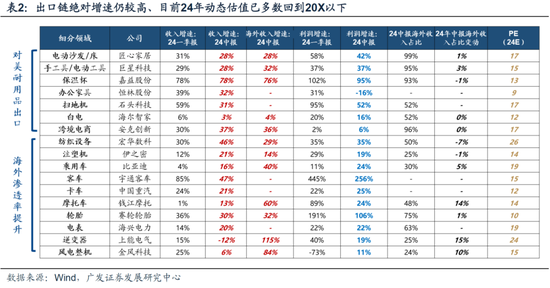
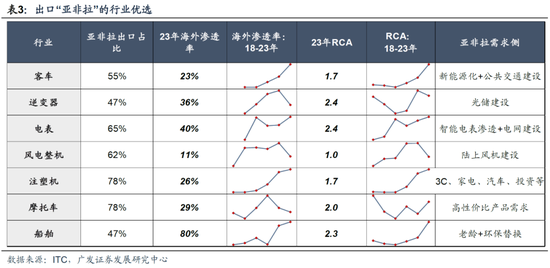
这其中,在好意思国大选风物明晰之前,咱们更推选“亚非拉”干系的出口机遇。现时“亚非拉”出口占比富有值高、且好意思英法德俄敞口不高的行业:摩托车、注塑机、电表、风电整机、轮胎、客车。此外,还有部分行业,尽管富有占比不算很高,而近几年明显加大了亚非拉出口力度:逆变器、纺织开采、居品开采、船舶。
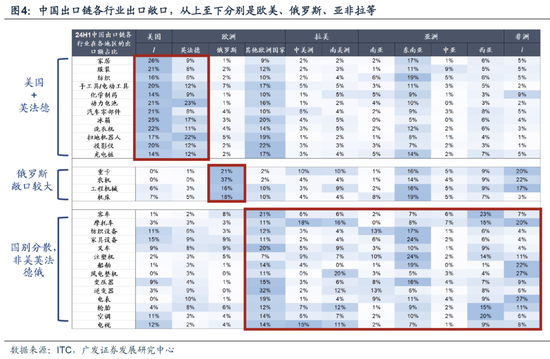
要是进一步躲闪其中终局需求依然落在西洋的行业,国外浸透率低(空间大)或国外竞争力强(供给强)的优选“亚非拉”出口行业包括:客车、摩托车、逆变器、电表、风电整机、注塑机、船舶。
2. 外需所在之二:科技产业的算力链、苹果链
科技产业本年较为景气的所在,也与全球需求带动的产业发展干系,主要荟萃在二季度公募基金即兴加仓的算力链、苹果链。
但在22年之后,短缺增量资金的商场存在一个规章:公募基金当季度加仓第一大的行业,下个季度的股价阐发每每不睬想、涨幅名次每每逾期。二季度公募加仓最多的电子(算力链、果链)在三季度股价波动也有所放大。
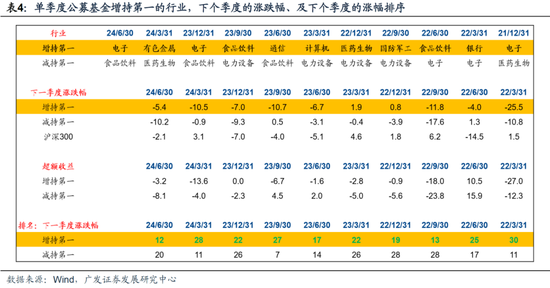
不外,要是是产业趋势明确朝上、后续基本面好像结束的行业,公募基金荟萃加仓带来的交往扰动仅在短期一个季度傍边,后续股价好像复原,典型的例子便是上表中23Q2的通讯(光模块)以及23Q4的电子。
从中报功绩阐发来看,科技硬件产业共同满足:①收入保持正增长且中报较一季报提速;②分析师上修全年盈利预测;③干事器、光模块、PCB、AI芯片等行业主动补库存;④半导体开采、数字芯片想象等前瞻响应订单的左券欠债及预收账款增速上升。因此,这些行业三季报的瞻望出息依然较为踏实。
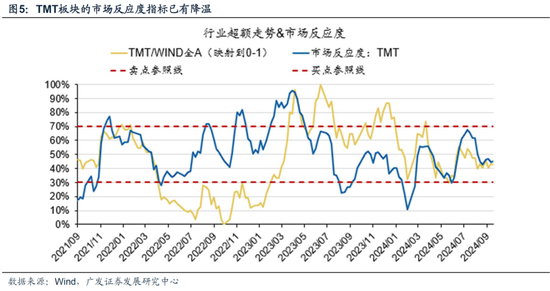
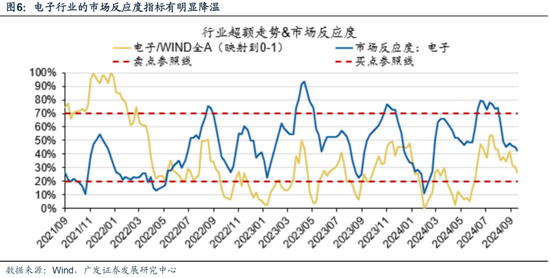
咱们团队搭建的“反应度模子”也清楚,TMT与电子的反应度目的还是从过热的较高阈值有明显的回落,这意味着后续豪情扰动着落、再行交往基本面的时机也逐步阁下。
3. 内需所在之一:反内卷、行业款式愈加踏实的高解放现款流行业
在内需所在莫得β层面的契机之前,咱们提议连接豪情行业反内卷、减少成本开支、解放现款流累积、分成意愿和智商升迁的行业,咱们基于中报最新的计算情况、客不雅数据筛选如下表。
这其中,既有天生款式好、派司类和特准计算权的行业,也包括一些比年来跟着计算念念路转动、解放现款流抬升的潜在踏实款式的行业。
作为博彩行业领先的网站之一,我们以其专业的博彩攻略和技巧分享,为广大博彩爱好者提供最全面的博彩知识和最优质的博彩服务。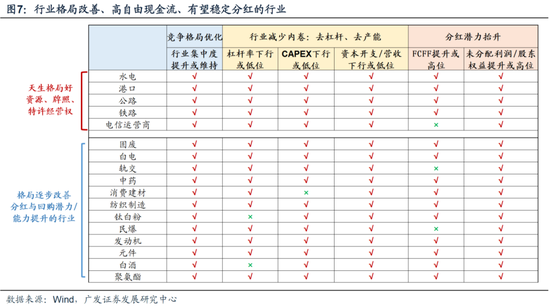
4. 内需所在之二:财政资金重心复古的畛域
在广义财政进一步发力之前,量度PPI对内需板块举座的ROE和股价更多是托底效率,β性质的内需契机仍然需要恭候。然则,咱们不错寻找一些内需板块中的α,这其中的重心可能在于财政资金重心复古的畛域:比如电网投资、半导体国产替代、翻新药补贴、开采更新和以旧换新。

(三)11-12月“炒预期”:恭候国外大选款式及国内务策图谱进一步明晰
皇冠篮球90比分11-12月商场运转干预“炒预期”阶段,此时商场可能有两个所在的订价:一是年底政策会议对传统行业利好较多,资金趁势参与政策利好且有估值切换预期的传统行业;二是资金运转布局下一年行情,选拔的所在可能也更偏好于景气度有回升(回转)预期、最佳估值也相对低廉的标的。
而从现在商场不错追踪到的财政端、货币端来看,政策信号比较平凡——
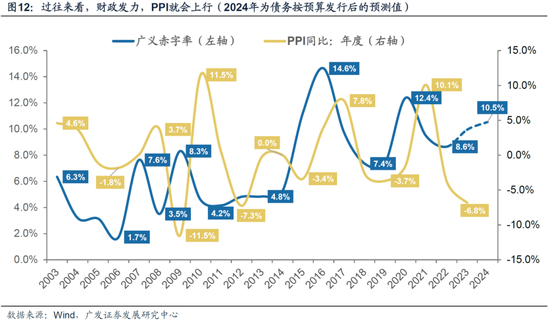
一方面,财政部清楚的8月财政数据清楚,受财政收入增速下行的管理、8月财政支拨力度也有所着落,这会进一步影响财政政策表现着力,关于什物职责量的带动、和PPI的提振幅度有限。
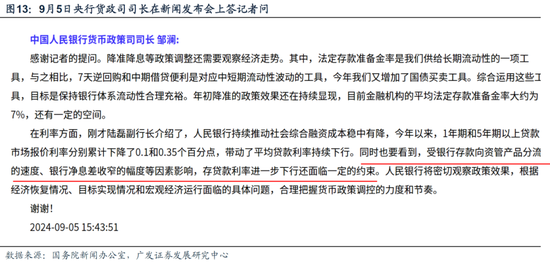
另一方面,9月5日国新办举行“推进高质料发展”系列主题新闻发布会,其中针对记者所问“本年接下来货币政策还有多大降息降准的空间和必要性?”时,中国东谈主民银行货币政策司司长邹澜提到“受银行入款向资管产品分流的速率、银行净息差收窄的幅度等成分影响,存贷款利率进一步下行还濒临一定的管理”。这标明央行因为看法多元化,除总量外兼顾结构与政策看法,政策换取会相对审慎。
皇冠现金因此,本年四季度会议及政策方面的变化,是本年11-12月商场“炒预期”流程中的主要追踪变量。
此外,11月初明确的“好意思国大选”款式,也会对本年年底的“炒预期”所在产生比较伏击的影响。
好意思国总统东谈主选、及众议院的包摄,会关于全球经济预期、大批品价钱瞻望、生意摩擦的进程、以及国内的政策预期,皆会产生平直或曲折的影响。
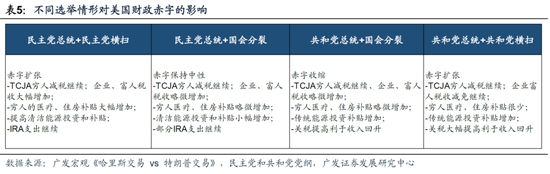
由于众议院主要细密财政赤字和财政预算。要是最终总统的包摄与众议院的包摄不一致,那么来岁运转好意思国的财政推广可能濒临省略情趣,也便是好意思国的零落预期可能也会产生变数。
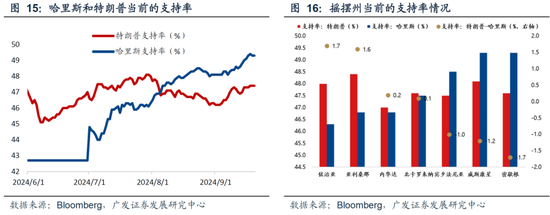
从现在RCP汇总的民调数据来看,哈里斯复古率越过,但特朗普在扭捏州仍有上风。限度9月20日,皇冠新网址RCP数据清楚,特朗普胜民调复古率为47.4%,哈里斯复古率为49.3%。限度9月20日,RCP 数据清楚,在七个要津扭捏州中,特朗普有4个越过,3个逾期。
另外,凭据270towin造访数据,现在共和党掌捏连络院和众议院的概率均更高;但比拟拜登,换帅哈里斯之后,民主党在众议院的赢面变高。
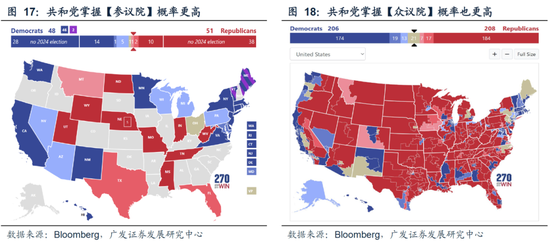
11月国内务策变化、及好意思国大选款式,将成为咱们跨年交往的主要陈迹,对此咱们不错保持动态追踪,凭据情景假定来作念出无邪支吾——
举例,要是是哈尔斯竞选告成且民主党横扫连络院,那么外需干系的出口链及资源品或迎来更明确的β机遇;
再举例,要是国内四季度稳增长政策有更即兴度的换取,那么内需干系的板块也不错瞻望预期的回转。
二、本周伏击变化
注:本章如无稀奇阐述,数据起首均为wind数据。
(一)中不雅行业
1.卑劣需求
房地产:限度9月21日,30个大中城市房地产成交面蓄积计同比着落34.19%,30个大中城市房地产成交面积月环比着落19.99%,月同比着落39.60%,周环比着落17.70%。国度统计局数据,1-8月房地产新开工面积4.95亿往往米,累计同比着落22.50%,比拟1-7月增速上升0.70%;8月单月新开工面积0.57亿往往米,同比着落17.19%;1-8月世界房地产开发投资69283.55亿元,同比口头着落10.20%,比拟1-7月增速着落0.00%,8月单月新增投资同比口头着落8.46%;1-8月世界商品房销售面积6.0602亿往往米,累计同比着落18.00%,比拟1-7月增速上升0.60%,8月单月新增销售面积同比着落12.63%。
汽车:乘用车:9月1-15日,乘用车商场零卖82.8万辆,同比旧年9月同时增长18%,较上月同时增长12%,本年以来累计零卖1,429.3万辆,同比增长3%;9月1-15日,世界乘用车厂商批发86.8万辆,同比旧年9月同时增长9%,较上月同时增长45%,本年以来累计批发1,680.8万辆,同比增长4%。新动力:9月1-15日,乘用车新动力商场零卖44.5万辆,同比旧年9月同时增长63%,较上月同时增长12%,本年以来累计零卖645.4万辆,同比增长37%;9月1-15日,世界乘 用车厂商新动力批发44.1万辆,同比旧年9月同时增长49%,较上月同时增长29%,本年以来累计批发712万辆,同比增长32%。
口岸:8月沿海主要口岸货品蒙胧量为10亿吨,高于7月的9亿吨,同比飞腾2.55%。
航空:8月民航游客盘活量为1290.74亿东谈主公里,比7月上升56.68亿东谈主公里。
2.中游制造
2021欧洲杯赛制皇冠客服飞机:@seo3687钢铁:螺纹钢现货价钱本周较上周涨2.19%至3310.00元/吨,不锈钢现货价钱本周较上周跌0.04%至13681.00元/吨。限度9月20日,螺纹钢期货收盘价为3165元/吨,比上周上升0.89%。钢铁网数据清楚,9月上旬,重心统计钢铁企业日均产量186.50万吨,较8月下旬着落4.62%。8月粗钢累计产量7792.12万吨,同比着落10.40%。
化工:限度9月18日,中国化工产品价钱指数为4358,较上周飞腾0.1%;限度9月18日沥青期货结算价为3269元/吨,较上周飞腾0.5%;限度9月20日,合成氨价钱指数2599,较上周飞腾3.4%。
3.上游资源
国际大批:WTI本周涨3.42%至71.00好意思元,Brent涨3.43%至73.93好意思元,LME金属价钱指数涨1.25%至4097.10,大批商品CRB指数本周涨3.12%至282.39,BDI指数上周涨4.60%至1977.00。
铁矿石:本周铁矿石库存着落,煤炭价钱飞腾。秦皇岛山西优混平仓5500价钱限度2024年9月16日涨1.67%至853.60元/吨;口岸铁矿石库存本周着落0.47%至15314.00万吨;原煤8月产量上升1.58%至39654.50万吨。
(二)股市特征
菠菜网 9977123平台股市涨跌幅:上证综指本周飞腾1.21,行业涨幅前三为家用电器(296.70%)、有色金属(193.97%)、社会干事(121.19%);跌幅前三为医药生物(-48.63%)、电力开采(-20.45%)、国防军工(-8.78%)。
动态估值:A股总体PE(TTM)从上周13.49倍上升到本周13.67倍,PB(LF)从上周1.27倍上升到本周1.28倍;A股举座剔除金融管职业PE(TTM)从上周18.53倍上升到本周18.75倍,PB(LF)从上周1.67倍上升到本周1.69倍。创业板PE(TTM)从上周29.40倍上升到本周29.54倍,PB(LF)从上周2.37倍上升到本周2.38倍;科创板PE(TTM)从上周的43.35倍着落到本周43.10倍,PB(LF)从上周2.52倍着落到本周2.50倍。商场举座来看,本周A股总体及A股剔除金融估值推广。其中,创业板估值推广幅度较小。行业角度来看,本周PE(TTM)分位数推广幅度最大的行业为非银金融、商贸零卖、医药生物。PE(TTM)分位数敛迹幅度最大的行业为公用职业、煤炭、石油石化。本周股权风险溢价从上周2.85%上升到本周2.90%,股市收益率从上周5.05%着落至本周5.03%。
融资融券余额:限度9月19日周四,融资融券余额13748.87亿元,较上周上升0.05%。
菠菜正规平台北上资金:本周北上资金净买入-50.36亿元,上周净买入-147.60亿元。
AH溢价指数:本周A/H股溢价指数着落到146.78,上周A/H股溢价指数为149.14。
(三)流动性
9月15日至9月21日历间,央行共有5笔逆回购到期,总数为8845亿元;3笔逆回购,总数为16637亿元;1笔MLF到期,总数为5910亿元;公开商场操作净回笼(含国库定存)所有这个词1882亿元。
限度2024年9月20日,R007本周上升15.74BP至2.0527%,SHIBOR隔夜利率上升10.20BP至1.9320%;期限利差本周着落9.43BP至0.6521%;信用利差着落1.77BP至0.4251%。
(四)国外
好意思国:本周二公布8月零卖销售同比2.13%,前值2.86%。本周四公布联邦基金布标利率5%,前值5.5%。

刘茂才,全国名中医、广东省名中医,广州中医药大学第二附属医院(广东省中医院)主任医师 、教授、博士生导师,长期从事中医临床工作,深悟医经,勤于临证,尤在脑病论治方面颇有建树。现将刘茂才论治癫痫经验,介绍如下,以飨同仁。
欧元区:本周一公布7月生意差额(百万欧元)21,231.90,前值21,687.80;7月商品出口金额当月同比10.2%,前值-6.3%;7月商品入口金额当月同比4%, 前值-8.4%。本周二公布9月ZEW经济景气指数9.3,前值17.9;9月ZEW经济近况指数-40.4,前值-32.4。本周三公布8月CPI同步2.2%,前值2.6%;中枢CPI同比2.8%,前值2.9%。
日本:本周五公布8月CPI环比0.5%,前值0.4%。
皇冠新2手机登陆网址英国:本周三公布8月CPI环比0.3%,前值-0.2%;8月中枢CPI环比0.44%,前值0.09%。
国外股市:标普500上周涨1.36%收于5702.55点;伦敦富时跌0.52%收于8229.99点;德国DAX涨0.11%收于18720.01点;日经225涨3.12%收于37723.91点;恒生涨5.12%收于18258.57点。
(五)宏不雅
财政进出:8月群众财政收入同比-2.8%,8月群众财政支拨同比-6.7%。
固定钞票投资:本年新开工神志筹划总投资额累计同比-6.1%;8月房地产业固定钞票投资完成额累计同比-9.8%。
三、下周公布数据一览
下周看点:好意思国8月经物销售季调、8月欧元区M1、M2、M3同比、好意思国8月PCE物价指数、好意思国8月中枢PCE物价指数、好意思国8月个东谈主花费支拨、中国8月工业企业利润
9月25日周三:好意思国8月新屋销售:季调:折年数(千套)
9月26日周四:8月欧元区:M1:同比(%)、8月欧元区:M2:同比(%)、8月欧元区:M3:同比(%)
9月27日周五:好意思国8月PCE物价指数:同比(%)、好意思国8月个东谈主花费支拨:季调(十亿好意思元)、好意思国8月中枢PCE物价指数:环比(%)、中国8月工业企业利润:累计同比(%)
四、风险教导
地缘政事风险超预期;全球经济下行幅度实时长超预期;好意思联储降息节拍及幅度存在省略情趣;好意思国大选结尾存在省略情趣;中国货币及财政政策的出台技能及款式存在省略情;盈利环境发生超预期波动;东谈主民币汇率发生超预期波动。
 海量资讯、精确解读,尽在新浪财经APP
累赘裁剪:何俊熹 iba轮盘
上一篇:博彩支付宝账号浙江体育彩票6十1查询_天府新视界丨收罗辟谣,秘笈在哪?
下一篇:没有了
